
Jakarta, M-Nusantara.com – Dalam sebuah analisis hukum ketatanegaraan yang mengemuka di tengah gencarnya optimalisasi penerimaan negara, seorang advokat dan praktisi hukum, Reinhard Wowiling, S.H., mengingatkan bahwa kewajiban rakyat untuk patuh membiayai negara harus berjalan seiring dengan kewajiban imperatif pemerintah untuk mengelola anggaran secara tertib, efisien, ekonomis, transparan, dan bertanggung jawab. Menurutnya, hubungan fiskal tidak boleh berhenti pada formula satu arah : rakyat membayar dan negara membelanjakan.
Wowiling menyoroti adanya dialektika fundamental yang menguji kredibilitas tata kelola keuangan negara, yakni bergeloranya semangat penguatan administrasi perpajakan melalui optimalisasi kepatuhan atas persewaan tanah dan bangunan, yang berhadapan dengan tuntutan transparansi belanja anggaran publik.
Menarik Dibaca. . .
Kebijakan mengintensifkan pengawasan penghasilan persewaan properti sebagaimana diatur dalam Peraturan Pemerintah Nomor 34 Tahun 2017 tentang Pajak Penghasilan Atas Penghasilan Dari Persewaan Tanah dan/atau Bangunan memang bukanlah pajak baru, melainkan upaya ekstensifikasi dan optimalisasi data melalui integrasi sistem digital perpajakan. Sabtu (8/8/2026)
“Pajak bukanlah penyerahan aset secara cuma-cuma dari rakyat kepada penguasa, melainkan sebuah kontrak sosial konstitusional. Ketika negara begitu presisi menghitung rupiah dari rakyat, negara wajib sama disiplinnya dalam mempertanggungjawabkan manfaat setiap rupiah APBN,” ujar Wowiling dalam pernyataannya.
Secara normatif-konstitusional, Pasal 23A UUD NRI Tahun 1945 menegaskan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara harus diatur dengan undang-undang. Kewenangan memungut pajak bukanlah cek kosong tanpa batas, melainkan instrumen hukum yang dibatasi oleh prinsip kepatutan dan keadilan. Pasal 3 ayat (1) Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara secara tegas mengamanatkan bahwa pengelolaan keuangan negara wajib diarahkan untuk mengurangi pemborosan serta meningkatkan efektivitas perekonomian.
Oleh karena itu, ketika instrumen digitalisasi perpajakan kian canggih mendeteksi setiap ceruk penghasilan masyarakat termasuk pemilik rumah kontrakan sederhana yang menggantungkan pendapatan pensiun atau biaya hidup keluarga negara wajib menunjukkan kadar disiplin yang seimbang dalam mengevaluasi efisiensi pengeluaran anggarannya sendiri.
Praktisi hukum ini mengingatkan bahwa pendekatan perpajakan tidak boleh secara menyamaratakan menganggap setiap pemilik properti sebagai entitas kapitalis besar.
Bagi sebagian masyarakat, rumah sewa adalah jaring pengaman mandiri di tengah keterbatasan jaminan sosial negara. Di sisi lain, pembelanjaan APBN dalam alokasi program-program prioritas berskala besar seperti Program Makan Bergizi Gratis yang realisasi anggarannya hingga Mei 2026 mencapai Rp 88,15 triliun untuk 63,13 juta penerima, penguatan Koperasi Desa Merah Putih dengan target 80 ribu unit pada Maret 2026, maupun gagasan Pembangunan Universitas Republik Indonesia menuntut uji akuntabilitas publik yang amat ketat.
Sebagaimana diatur dalam Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara, tolok ukur keberhasilan fiskal tidak boleh hanya diukur dari tingginya serapan anggaran (output), melainkan dari dampak nyata terhadap kesejahteraan masyarakat (outcome).
Serapan anggaran yang cepat tanpa capaian manfaat yang seimbang sesungguhnya merupakan anomali tata kelola.
Berdasarkan Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan, setiap kebijakan publik wajib tunduk pada Asas-Asas Umum Pemerintahan yang Baik (AAUPB), khususnya asas kepastian hukum, kemanfaatan, kecermatan, dan keterbukaan.
Prinsip good governance menuntut agar setiap rupiah anggaran yang dialokasikan memiliki studi kelayakan sosiologis yang matang, bebas dari ketidakefisienan, serta terbuka untuk diaudit oleh Badan Pemeriksa Keuangan (BPK) sesuai amanat Pasal 23E UUD 1945. Kondisi fiskal nasional yang tercatat relatif stabil dengan defisit APBN semester I/2026 mencapai Rp 196,5 triliun atau 0,76 persen terhadap PDB—bukan alasan untuk melonggarkan kehati-hatian.
Kebutuhan untuk memperluas basis pajak akan kehilangan legitimasi sosiologisnya apabila publik menangkap kesan bahwa pemerintah giat menagih penerimaan namun enggan melakukan evaluasi kritis atas efektivitas belanja publik.
Pada akhirnya, keadilan fiskal adalah batu ujian bagi tegaknya negara hukum yang demokratis. Memenuhi kewajiban perpajakan adalah bentuk tanggung jawab kewarganegaraan, namun mengawasi penggunaan APBN adalah hak konstitusional publik yang tidak boleh diabaikan. Negara bukan sekadar entitas yang mengejar target pendapatan, melainkan pemegang mandat kepercayaan masyarakat.
Sebelum instrumen perpajakan mengetuk pintu rumah rakyat untuk menagih kewajiban, kekuasaan harus terlebih dahulu memastikan bahwa setiap alokasi APBN telah dibelanjakan secara jujur, efisien, dan berpihak sepenuhnya kepada kepentingan rakyat. Sebab, keabsahan sebuah pemerintahan tidak ditentukan oleh seberapa pandai ia mengumpulkan uang dari rakyatnya, melainkan oleh seberapa amanah dan bijaksana ia mengelola uang tersebut demi kemakmuran bersama.
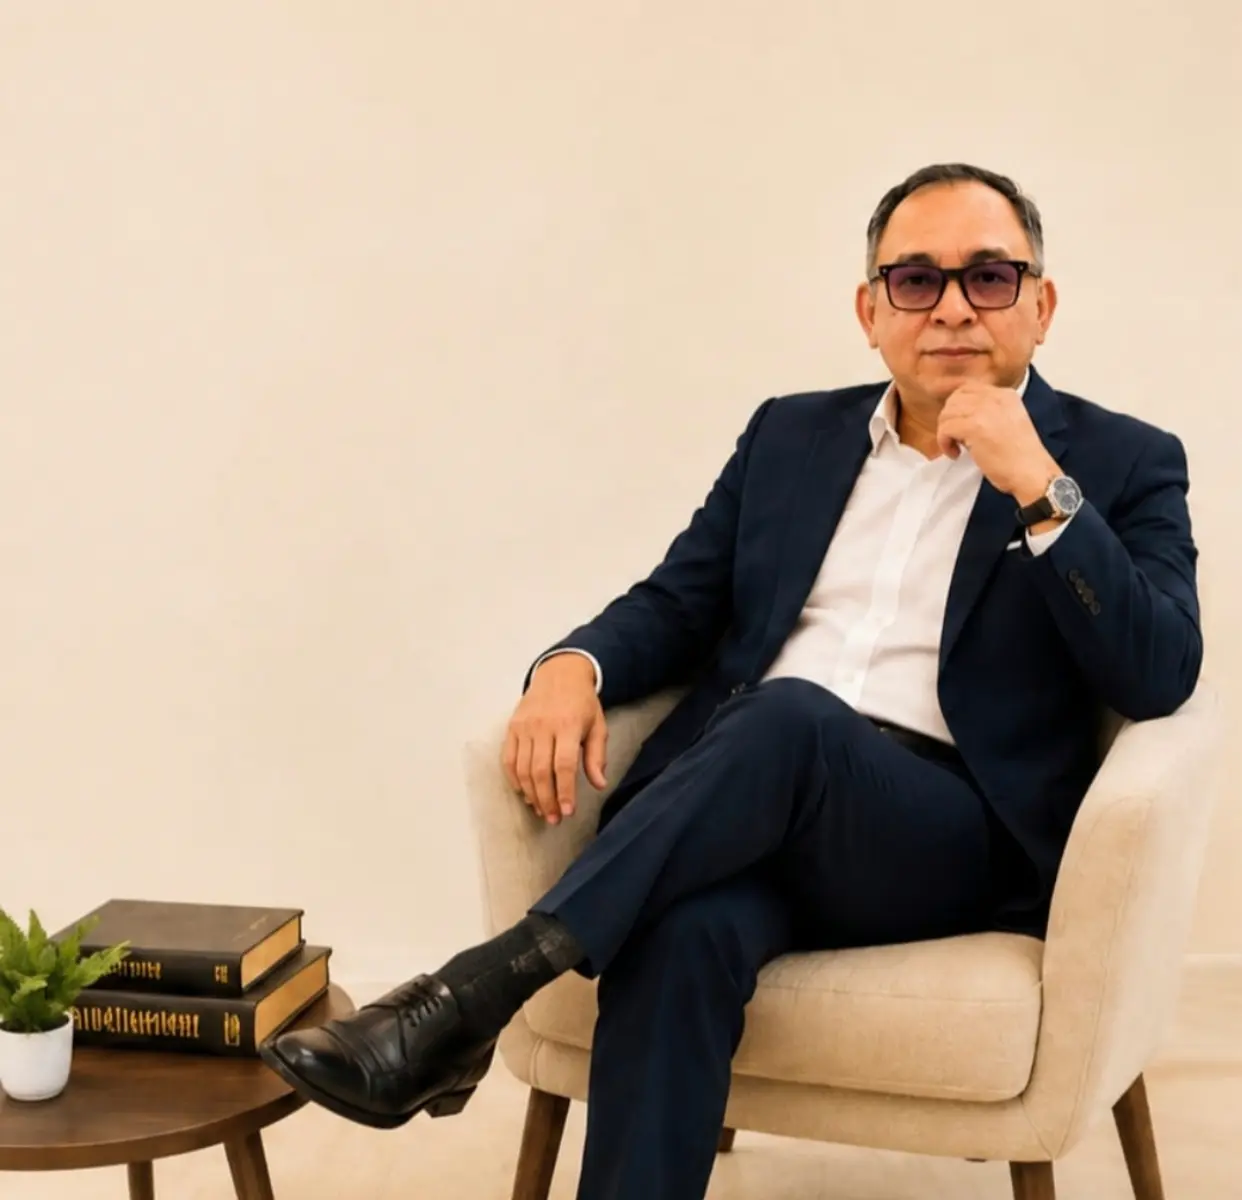
Oleh: Reinhard Wowiling, S.H.
(Advokat dan Praktisi Hukum)